Grundlagen
Grundlagen
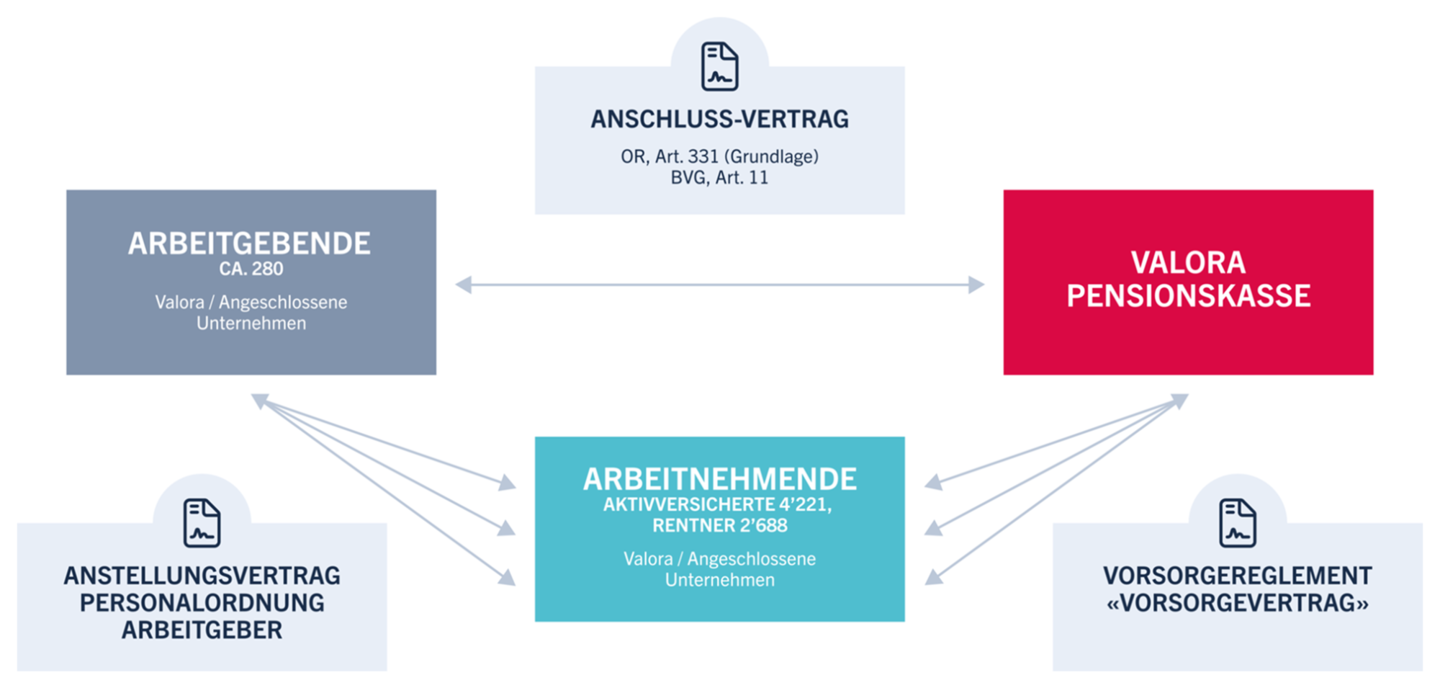
Eine vertrauensvolle und langfristige Zusammenarbeit braucht eine klare Basis. Die pensionskassenpflichtigen Arbeitnehmerinnen und Arbeitnehmer folgender Firmen sind über Anschlussverträge bei der Valora Pensionskasse (VPK) versichert.
Voraussetzungen
Die Vorsorge für Alter, Invalidität und Tod basiert in der Schweiz auf drei Säulen: Die erste Säule umfasst die staatliche Vorsorge im Rahmen von AHV/IV, die zweite Säule die berufliche Vorsorge (BVG). Das private Sparen, die dritte Säule, fördert der Staat im Rahmen der steuerprivilegierten Säule 3a.
Für Mitarbeitende muss eine berufliche Vorsorge (zweite Säule) abgeschlossen werden, wenn
- sie AHV-pflichtig sind,
- ihr Jahreseinkommen höher als CHF 22’680 ist,
- sie nicht bereits in einer Haupttätigkeit BVG-versichert sind,
- kein befristetes Arbeitsverhältnis von weniger als drei Monaten vereinbart ist.
Vorsorgereglement der Valora Pensionskasse
Hier finden Sie die wichtigsten Stichworte zum Vorsorgereglement (ab 01.01.2026).
-
Versicherungspflicht (Art. 2, 7, 8)
Ein Mitarbeiter ist obligatorisch in der Pensionskasse zu versichern, wenn der Jahreslohn die Eintrittsschwelle übersteigt. Die Versicherungspflicht beginnt mit dem 1. Januar nach der Vollendung des 17. Altersjahres des Mitarbeiters. Bei Teilinvaliden wird die Eintrittsschwelle in Abhängigkeit von der Invalidität reduziert. Im Jahreslohn enthalten sind der 13-fache Monatslohn und die Zuschläge für Samstags-, Sonntags- und Feiertagsarbeit.
-
Lohnkoordination (Art. 7)
Nur der Lohnanteil, der die Eintrittsschwelle übersteigt, muss in der Pensionskasse versichert werden. Beispiel: Jahreslohn CHF 35’000, Koordinationsbetrag CHF 22’680, in der Pensionskasse versicherter Lohn CHF 12’320 (im Minimum CHF 3’780).
-
Finanzierung (Art. 8)
Wir unterscheiden zwischen Spar- und Risikobeiträgen sowie zusätzlichen Verwaltungskosten. Die Spar- und Risikobeiträge werden von den Arbeitnehmenden (AN) und Arbeitgebenden (AG) gemeinsam getragen. Die Verwaltungskosten werden vollumfänglich vom Arbeitgeber bezahlt und sind mit CHF 2.60 pro Person und Monat sehr kompetitiv.
Wählbare Sparbeiträge im Basisplan ab 2023
Alter Light Plus / Standard Max Arbeitgeber alle Varianten 25–34 5.00% 5.25% 5.25% 5.25% 35–44 7.50% 7.75% 8.25% 8.25% 45–54 8.00% 8.25% 10.75% 10.75% 55–70 8.50% 8.75% 11.25% 13.25% Der Übergang in die nächsthöhere Beitragsgruppe erfolgt jeweils am 1. Januar.
-
Einkäufe (Art. 10)
Tritt ein Mitarbeiter neu in unsere Pensionskasse ein, so muss er sämtliche Austrittsleistungen aus früheren Vorsorgeverhältnissen einbringen. Wenn auf dem Leistungsausweis unter «Einkaufsmöglichkeit maximal per ordentlicher Pensionierung» ein Betrag ausgewiesen ist, besteht die Möglichkeit, bis zu dieser Summe private Einkäufe zu tätigen. Das Einbringen von Freizügigkeitsleistungen und privaten Einkäufen erhöht die Leistungen im Alter, bei Tod oder Invalidität.
-
Austritt (Art. 7, 23 - 26)
Mit dem Ende des Arbeitsverhältnisses endet auch die Versicherungspflicht Ihres Mitarbeiters. Nachdem wir vom Austritt in Kenntnis gesetzt wurden, erhält der Mitarbeiter von uns die nötigen Informationen zur Auszahlung seiner Austrittsleistung. Diese wird im Normalfall an die Vorsorgeeinrichtung des neuen Arbeitgebenden oder auf ein Freizügigkeitskonto bei einer Bank überwiesen. In Spezialfällen ist auch eine Barauszahlung möglich (z.B. Aufnahme einer selbständigen Erwerbstätigkeit).
-
Pensionierung (Art. 11 - 14, Anhang 6)
Ab dem Alter 58 ist eine vorzeitige Pensionierung möglich. Bei einem Austritt eines Mitarbeiters ab diesem Alter muss die Pensionskasse informiert werden, ob der Mitarbeiter in Pension geht. Der Mitarbeiter kann wählen, ob er im Zeitpunkt der Pensionierung eine Rente oder das Kapital möchte. Es ist auch ein Teilkapitalbezug möglich. Die Anmeldung eines allfälligen Kapitalbezuges muss spätestens 6 Monate vor der Pensionierung erfolgen. Weitere Informationen finden Sie im Merkblatt Pensionierung (PDF).
-
Wohneigentumsförderung (WEF, Art. 30)
Die Wohneigentumsförderung erlaubt den Bezug eines Teils des Vorsorgeguthabens zur Finanzierung von Wohneigentum. Dies ist jedoch nur für den Eigenbedarf möglich, d.h. eine Finanzierung von Ferien- oder Zweitwohnungen ist nicht zulässig. Weitere Informationen finden Sie im Merkblatt «Wohneigentumsförderung (WEF)» (PDF).
-
Invalidität (Art. 15, 16)
Die Zusprache einer Invalidenrente durch die Eidg. Invalidenversicherung (IV) kann auch zu einer Invalidenrente aus der Pensionskasse führen. Die Prüfung der Leistungen wird durch die Pensionskasse vorgenommen. Bitte informieren Sie die Pensionskasse sofort bei Kenntnis einer IV-Anmeldung oder bei lang dauernder Arbeitsunfähigkeit (länger als 6 Monate).
-
Todesfall (Art. 17 - 22)
Im Todesfall eines Versicherten können verschiedene Hinterbliebenenrenten (z.B. für den Ehegatten oder Kinder) entrichtet werden. Sollten keine rentenberechtigten Personen vorhanden sein, kommt allenfalls ein Todesfallkapital zur Auszahlung. Die Prüfung der Leistungen wird durch die Pensionskasse vorgenommen. Bitte informieren Sie die Pensionskasse umgehend.